Domain designwirtschaft.de kaufen?
Wir ziehen mit dem Projekt
designwirtschaft.de um.
Sind Sie am Kauf der Domain
designwirtschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain designwirtschaft.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Zur Wiederverwendung von Steinen im Kirchenbau des 20. Jahrhunderts. Nachhaltigkeit, Ästhetik u, Fachbücher von Nga TranMasterarbeit aus dem Jahr 2010 im Fachbereich Kunst - Architektur, Baugeschichte, Denkmalpflege, Note: 1,0, Heinrich-Heine-Universität Düsseldorf (Seminar für Kunstgeschichte), Sprache: Deutsch. Diese Masterarbeit bietet eine umfassende Untersuchung der Praktiken und philosophischen Überlegungen hinter der Wiederverwendung von Baumaterialien, insbesondere Steinen, im Kontext kirchlicher Bauvorhaben des vergangenen Jahrhunderts. Im Fokus steht dabei nicht nur die materielle Dimension dieser Praxis, sondern auch deren ästhetische, ökologische und historische Bedeutungen. Anhand von Bauwerken bedeutender Architekten wie Rudolf Schwarz und Dominikus Böhm, die massgeblich zur Prägung der kirchlichen Architekturlandschaft in Deutschland beigetragen haben, wird detailliert aufgezeigt, wie Natur-, Ziegel- und Trümmersteine nicht nur als physische Baustoffe, sondern auch als Träger von Erinnerungen, Traditionen und kultureller Identität fungieren. Die Arbeit beleuchtet die verschiedenen Motive - von ökonomischer Notwendigkeit über ökologische Nachhaltigkeit bis hin zu ästhetischer Wertschätzung -, die zur Entscheidung der Wiederverwendung führten. Besonderes Augenmerk liegt auf der symbolischen und semantischen Aufladung der verwendeten Materialien, die durch ihre Herkunft und Geschichte eine zusätzliche Dimension in die architektonische Gestaltung einbringen. Die Arbeit stellt dar, wie diese Steine zu einem lebendigen Teil der Kirchenarchitektur werden, indem sie Geschichten von Zerstörung und Wiederaufbau, von Vergänglichkeit und Dauerhaftigkeit erzählen. Durch die detaillierte Analyse ausgewählter Kirchenbauten und die Einbettung in den breiteren Kontext der Materialikonologie bietet die Arbeit tiefe Einblicke in die komplexen Beziehungen zwischen Materialität, Gedächtnis und Sakralität im 20. Jahrhundert. Die sorgfältige Untersuchung der technischen, ästhetischen und symbolischen Aspekte der Steinverwendung im Kirchenbau offenbart, wie aus Trümmern und Ruinen Orte entstehen.37,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
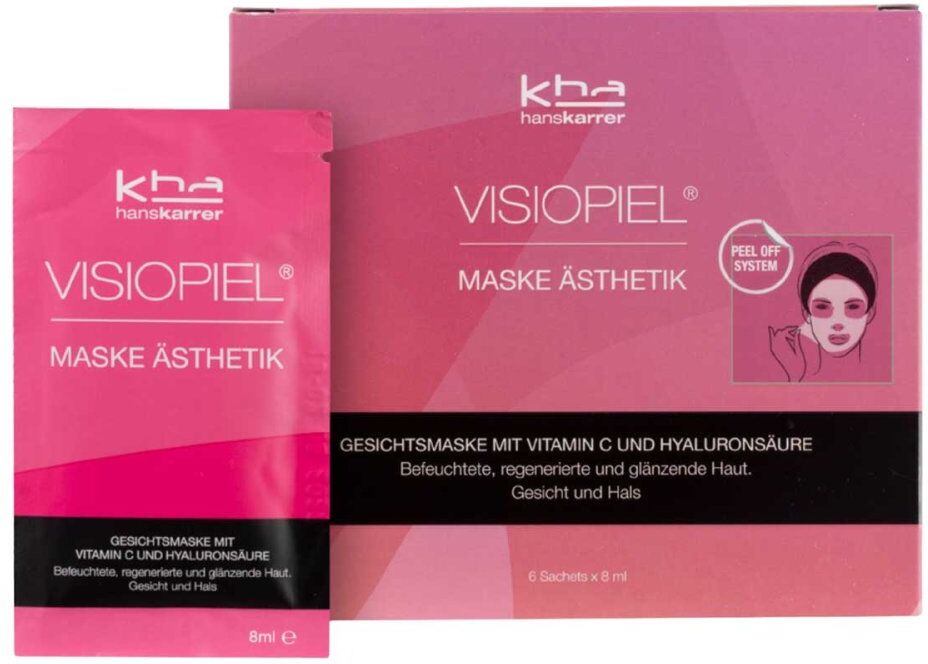
hanskarrer Visiopiel Maske ästhetikAnwendungsgebiet von Visiopiel Maske ästhetikVisiopiel Maske ästhetik enthält eine innovative und effiziente Formel zur Revitalisierung und Hydratisierung des Gesichts. Wirkungsweise von Visiopiel Maske ästhetikDas Peel-Off System bietet zahlreiche Vorteile:Reinigt wie ein sanftes Peeling und befreit die Haut vor Unreinheiten und toten KeratinozytenOptimale Durchdringung der revitalisierenden, hydratisierenden und antioxidativen Wirkstoffe.Beruhigt die sensibilisierte und strapazierte Haut und stellt ihre Elastizität und Ausstrahlung wieder her.Wirkstoffe / Inhaltsstoffe / ZutatenVisiopiel Maske ästhetik enthält:Aqua (water), Polyvinyl alcohol, Cyclopentasiloxane, Glycerin, PEG-8, Cyclodextrin, Dimethicone, Ascorbic acid, Chenopodium quinoa seed extract, Sodium hyaluronate, Dimethiconol, PEG/PPG-14/4 Dimethicone, Trideceth-9, PEG-5 Ethylhexanoate, PEG-40 Hydrogenated castor oil, Caprylyl glycol, Propylene glycol, Triethanolamine, BHA, Parfum (fragrance), Phenoxyethanol, Potassium Sorbate, Sodium Benzoate, Citral, Limonene, CI 15985.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Visiopiel Maske ästhetik:Tragen Sie die Maske auf das gereinigte Gesicht und den Hals auf und lassen Sie diese 20–30 Minuten trocknen. Warten Sie, bis die Maske vollständig getrocknet ist, um sicherzustellen, dass die Wirkstoffe vollständig wirken können. Entfernen Sie die Maske gleichmäßig, beginnend vom Hals in Richtung Stirn. Waschen Sie Rückstände mit Wasser ab. Wenden Sie die Maske nicht an den Augen oder auf behaarten Flächen an. Vermeiden Sie direkten Kontakt mit den Augen und Schleimhäuten, und spülen Sie bei Kontakt sofort mit viel Wasser. Verwenden Sie ein komplettes Sachet, 1–2 Mal pro Woche. Visiopiel Maske ästhetik können in Ihrer Versandapotheke www.juvalis.de erworben werden.13,11 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
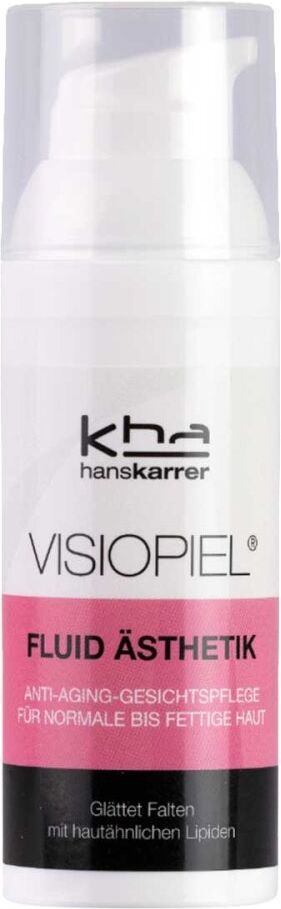
Visiopiel Fluid ästhetikAnwendungsgebiet von Visiopiel Fluid ästhetikVisiopiel Fluid ästhetik ist eine Anti-Aging Gesichtspflege für normale bis fettige Haut. Wirkungsweise von Visiopiel Fluid ästhetikDie wirkstoffreiche Formel von Visiopiel Fluid ästhetik glättet die Haut spürbar, unterstützt ihre Regeneration und versorgt sie intensiv mit Feuchtigkeit. Es bietet eine 4-fach effektive Pflege.Wirkstoffe / Inhaltsstoffe / ZutatenVisiopiel Fluid ästhetik enthält:Aqua, Pentylene Glycol, Glycerin, Caprylic/Capric Triglyceride, Distarch Phosphate, Di-C12-13 Alkyl Malate, Butyrospermum Parkii (Shea) Butter, C12-16 Alcohols, Hydrogenated Lecithin, Palmitic Acid, Squalane, Carbomer, Hydrolyzed Hyaluronic Acid, Hydroxyethylcellulose, Sodium Carbomer, Sodium Hyaluronate, Tocopherol, Ceramide NP, Acetyl Hexapeptide-8, Caprylyl GlycolGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Visiopiel Fluid ästhetik:Verwenden Sie Visiopiel Fluid ästhetik morgens im Gesicht, auf Hals und Dekolleté. Bei Bedarf über den Tag nachcremen. Visiopiel Fluid ästhetik können in Ihrer Versandapotheke www.juvalis.de erworben werden.34,10 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Zur Wiederverwendung von Steinen im Kirchenbau des 20. Jahrhunderts. Nachhaltigkeit, Ästhetik u, Fachbücher von Nga TranMasterarbeit aus dem Jahr 2010 im Fachbereich Kunst - Architektur, Baugeschichte, Denkmalpflege, Note: 1,0, Heinrich-Heine-Universität Düsseldorf (Seminar für Kunstgeschichte), Sprache: Deutsch. Diese Masterarbeit bietet eine umfassende Untersuchung der Praktiken und philosophischen Überlegungen hinter der Wiederverwendung von Baumaterialien, insbesondere Steinen, im Kontext kirchlicher Bauvorhaben des vergangenen Jahrhunderts. Im Fokus steht dabei nicht nur die materielle Dimension dieser Praxis, sondern auch deren ästhetische, ökologische und historische Bedeutungen. Anhand von Bauwerken bedeutender Architekten wie Rudolf Schwarz und Dominikus Böhm, die massgeblich zur Prägung der kirchlichen Architekturlandschaft in Deutschland beigetragen haben, wird detailliert aufgezeigt, wie Natur-, Ziegel- und Trümmersteine nicht nur als physische Baustoffe, sondern auch als Träger von Erinnerungen, Traditionen und kultureller Identität fungieren. Die Arbeit beleuchtet die verschiedenen Motive - von ökonomischer Notwendigkeit über ökologische Nachhaltigkeit bis hin zu ästhetischer Wertschätzung -, die zur Entscheidung der Wiederverwendung führten. Besonderes Augenmerk liegt auf der symbolischen und semantischen Aufladung der verwendeten Materialien, die durch ihre Herkunft und Geschichte eine zusätzliche Dimension in die architektonische Gestaltung einbringen. Die Arbeit stellt dar, wie diese Steine zu einem lebendigen Teil der Kirchenarchitektur werden, indem sie Geschichten von Zerstörung und Wiederaufbau, von Vergänglichkeit und Dauerhaftigkeit erzählen. Durch die detaillierte Analyse ausgewählter Kirchenbauten und die Einbettung in den breiteren Kontext der Materialikonologie bietet die Arbeit tiefe Einblicke in die komplexen Beziehungen zwischen Materialität, Gedächtnis und Sakralität im 20. Jahrhundert. Die sorgfältige Untersuchung der technischen, ästhetischen und symbolischen Aspekte der Steinverwendung im Kirchenbau offenbart, wie aus Trümmern und Ruinen Orte entstehen.37,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
hanskarrer Visiopiel Maske ästhetikAnwendungsgebiet von Visiopiel Maske ästhetikVisiopiel Maske ästhetik enthält eine innovative und effiziente Formel zur Revitalisierung und Hydratisierung des Gesichts. Wirkungsweise von Visiopiel Maske ästhetikDas Peel-Off System bietet zahlreiche Vorteile:Reinigt wie ein sanftes Peeling und befreit die Haut vor Unreinheiten und toten KeratinozytenOptimale Durchdringung der revitalisierenden, hydratisierenden und antioxidativen Wirkstoffe.Beruhigt die sensibilisierte und strapazierte Haut und stellt ihre Elastizität und Ausstrahlung wieder her.Wirkstoffe / Inhaltsstoffe / ZutatenVisiopiel Maske ästhetik enthält:Aqua (water), Polyvinyl alcohol, Cyclopentasiloxane, Glycerin, PEG-8, Cyclodextrin, Dimethicone, Ascorbic acid, Chenopodium quinoa seed extract, Sodium hyaluronate, Dimethiconol, PEG/PPG-14/4 Dimethicone, Trideceth-9, PEG-5 Ethylhexanoate, PEG-40 Hydrogenated castor oil, Caprylyl glycol, Propylene glycol, Triethanolamine, BHA, Parfum (fragrance), Phenoxyethanol, Potassium Sorbate, Sodium Benzoate, Citral, Limonene, CI 15985.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Visiopiel Maske ästhetik:Tragen Sie die Maske auf das gereinigte Gesicht und den Hals auf und lassen Sie diese 20–30 Minuten trocknen. Warten Sie, bis die Maske vollständig getrocknet ist, um sicherzustellen, dass die Wirkstoffe vollständig wirken können. Entfernen Sie die Maske gleichmäßig, beginnend vom Hals in Richtung Stirn. Waschen Sie Rückstände mit Wasser ab. Wenden Sie die Maske nicht an den Augen oder auf behaarten Flächen an. Vermeiden Sie direkten Kontakt mit den Augen und Schleimhäuten, und spülen Sie bei Kontakt sofort mit viel Wasser. Verwenden Sie ein komplettes Sachet, 1–2 Mal pro Woche. Visiopiel Maske ästhetik können in Ihrer Versandapotheke www.juvalis.de erworben werden.13,11 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Zur Ästhetik des Verlusts, FachbücherWelche Bilder stehen für die alte Heimat? Welcher visuellen Chiffren bedient man sich, wenn man Flucht und Vertreibung und den damit verbundenen Heimatverlust darstellen möchte? Welche Geschichte haben Motive, Gestaltungsformen und Stilmittel? Wie setzt sich der Bilderkanon des Themenbereiches Flucht, Vertreibung und Heimatverlust zusammen? Diesen und ähnlichen Fragen zum kollektiven Bildgedächtnis spürt der vorliegende Band nach. Dabei geht es um visuelle und sprachliche Bilder ebenso wie um in Festzügen, Theaterstücken und Filmen umgesetzte Bildkomplexe. Es werden öffentliche Denkmäler in den Blick genommen und private Grabsteine, Inszenierungen in Ausstellungen und Konzepte von Heimatstuben und Museen der Vertriebenen. Mit Beiträgen von Karl Braun, Cornelia Eisler, Jutta Fähndrich, Elisabeth Fendl, Henrike Hampe, Heinke M. Kalinke, Konrad Köstlin, Annelie Kürsten, Stephan Scholz, Tim Völkering, Tobias Weger.28,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.